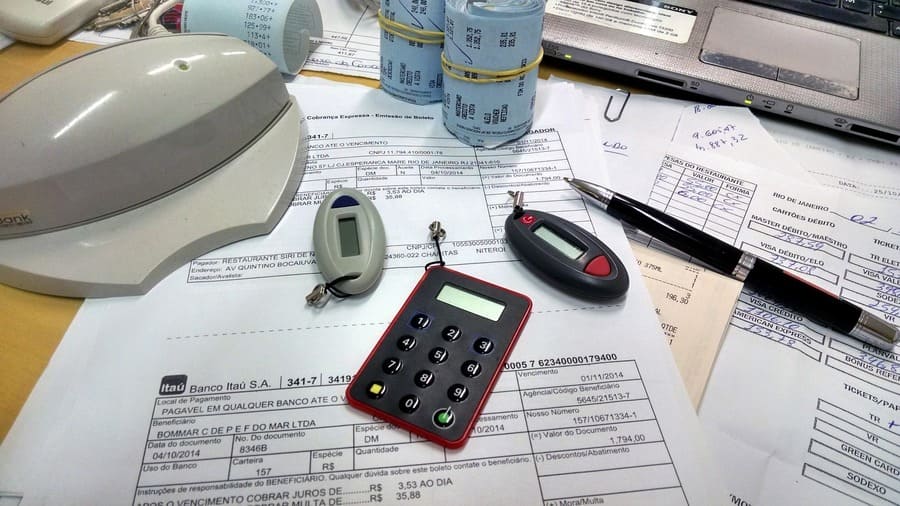

ค่าใช้จ่ายที่เกิดขึ้นจริง ควรมีหลักฐานที่อธิบายได้ว่าใครจ่าย จ่ายให้ใคร และจ่ายเรื่องอะไร
เอกสารประกอบการบันทึกบัญชี ค่าใช้จ่ายต้องมีอะไรบ้าง
การบันทึกค่าใช้จ่ายลงในบัญชีของกิจการไม่ได้ดูเพียงว่ามีเงินออกจากบัญชีธนาคารหรือไม่ แต่ต้องมี เอกสารประกอบการบันทึกบัญชี ที่ช่วยพิสูจน์ว่ารายการนั้นเกิดขึ้นจริง เกี่ยวข้องกับธุรกิจ และมีข้อมูลเพียงพอสำหรับการตรวจสอบย้อนหลัง
เอกสารที่ดีจึงควรเชื่อมโยงกันได้ตั้งแต่การสั่งซื้อ การรับสินค้า การรับใบแจ้งหนี้ การอนุมัติจ่าย หลักฐานชำระเงิน ไปจนถึงใบเสร็จหรือใบกำกับภาษี ไม่ควรรอจนสิ้นเดือนแล้วรวบรวมจากความจำ เพราะเมื่อเอกสารตกหล่น การตามย้อนหลังมักใช้เวลามากขึ้น
หากกิจการไม่มีผู้ทำบัญชีภายใน สามารถใช้บริการ รับทำบัญชี เพื่อช่วยตรวจเอกสารรายเดือนและจัดหมวดค่าใช้จ่ายก่อนนำไปบันทึกบัญชีและจัดทำภาษี
ทำไมเอกสารค่าใช้จ่ายจึงสำคัญต่อการทำบัญชี
กิจการมีค่าใช้จ่ายหลายประเภท ตั้งแต่ซื้อสินค้า วัตถุดิบ ค่าเช่า ค่าขนส่ง ค่าโฆษณา ค่าสาธารณูปโภค เงินเดือน ไปจนถึงค่าบริการจากผู้รับเหมา แต่การที่บริษัทจ่ายเงินจริงไม่ได้หมายความว่ารายจ่ายนั้นจะนำไปคำนวณภาษีได้ทุกกรณีโดยอัตโนมัติ
กรมสรรพากรให้ความสำคัญกับข้อเท็จจริงว่าเป็นรายจ่ายที่เกี่ยวข้องกับกิจการหรือไม่ และมีหลักฐานเพียงพอหรือไม่ ดังนั้นเอกสารจึงทำหน้าที่มากกว่าการยืนยันว่า “จ่ายเงินแล้ว” แต่ต้องช่วยอธิบายว่าจ่ายอะไร ให้ใคร เมื่อไร จำนวนเท่าใด และเหตุใดจึงเกี่ยวข้องกับธุรกิจ
หากบริษัทกำลังจัดระบบรับ–จ่ายใหม่ สามารถศึกษา รับวางระบบบัญชี เพื่อกำหนดขั้นตอนอนุมัติ เอกสารที่ต้องแนบ และผู้รับผิดชอบก่อนบันทึกบัญชี
เอกสารประกอบค่าใช้จ่ายที่ควรมีเป็นชุด
เอกสารของแต่ละรายการไม่จำเป็นต้องเหมือนกันทั้งหมด แต่แนวคิดที่ดีคือให้แต่ละค่าใช้จ่ายสามารถตามเส้นทางได้ตั้งแต่ต้นจนจบ ตัวอย่างเอกสารที่อาจอยู่ในชุดเดียวกัน ได้แก่
ใช้ประกอบการพิจารณาก่อนสั่งซื้อหรือใช้บริการ และช่วยยืนยันรายละเอียดที่ตกลงกัน
แสดงว่ารายการได้รับอนุมัติจากผู้มีอำนาจภายในกิจการ
ใช้ตรวจจำนวนเงิน เงื่อนไขชำระ และรายละเอียดสินค้าหรือบริการ
ยืนยันว่าผู้ขายหรือผู้ให้บริการได้รับเงินแล้ว
ใช้ตามหลักเกณฑ์ VAT เมื่อกิจการและรายการอยู่ในบังคับภาษีมูลค่าเพิ่ม
เช่น สลิปโอน เช็ค หรือหลักฐานธนาคารที่เชื่อมกับรายการนั้นได้
ใบเสร็จรับเงินที่ดี ควรมีข้อมูลอะไร
ใบรับหรือใบเสร็จควรมีข้อมูลที่ช่วยระบุตัวผู้รับเงินและรายการได้ชัด เช่น ชื่อหรือชื่อกิจการ ที่อยู่ เลขประจำตัวผู้เสียภาษีในกรณีที่เกี่ยวข้อง วันที่รับเงิน รายละเอียดสินค้าหรือบริการ และจำนวนเงิน
กรมสรรพากรมีแนววินิจฉัยว่า หากหลักฐานมีลักษณะเป็น “ใบรับ” ตามกฎหมายและสามารถพิสูจน์ได้ว่าใครเป็นผู้รับเงิน ก็สามารถใช้เป็นหลักฐานประกอบรายจ่ายได้ตามเงื่อนไขที่เกี่ยวข้อง ดังนั้นสิ่งสำคัญคือความสามารถในการพิสูจน์ข้อเท็จจริงของรายการ ไม่ใช่เพียงชื่อเอกสารอย่างเดียว
หลักฐานโอนเงินอย่างเดียวพอหรือไม่
สลิปโอนหรือ Statement ช่วยยืนยันว่ามีเงินออกจากบัญชีจริง แต่โดยตัวมันเองอาจไม่ได้บอกชัดว่าเงินนั้นจ่ายค่าอะไร จำนวนดังกล่าวรวมภาษีหรือไม่ และผู้รับเงินมีความสัมพันธ์กับรายการอย่างไร
จึงควรเก็บหลักฐานโอนคู่กับเอกสารอื่น เช่น ใบแจ้งหนี้ ใบเสร็จ สัญญา ใบสั่งซื้อ หรือใบสำคัญจ่าย เพื่อให้ตรวจสอบรายการได้ครบถ้วน
กิจการที่ต้องการแยกบัญชีรับ–จ่ายให้ชัดสามารถอ่านเรื่อง เปิดบัญชีบริษัท เพื่อจัดธุรกรรมของบริษัทออกจากเงินส่วนตัวและช่วยให้กระทบยอดได้ง่ายขึ้น
เอกสารค่าใช้จ่ายเยอะ แต่ไม่รู้ว่าชุดไหนครบ?
จัดเอกสารเป็นชุดตามรายการจ่าย แล้วให้ผู้ทำบัญชีช่วยตรวจความครบก่อนบันทึกบัญชี
โทร 097-236-2994LINE: p2pacc
ไม่มีใบเสร็จรับเงิน ต้องทำอย่างไร
กรณีซื้อสินค้าหรือบริการแล้วผู้รับเงินไม่มีใบเสร็จ ไม่ควรแก้ด้วยการสร้างเอกสารให้ดูเหมือนออกโดยผู้ขาย หากข้อเท็จจริงคือผู้ขายไม่ได้ออกใบรับ ควรจัดทำหลักฐานภายในให้สอดคล้องกับเหตุการณ์จริง
แนวทางของกรมสรรพากรมีตัวอย่างเอกสารที่สามารถใช้ประกอบตามกรณี เช่น ใบรับ ใบสำคัญรับเงิน ใบรับรองแทนใบสำคัญรับเงิน หรือใบสำคัญจ่าย โดยต้องมีรายละเอียดของผู้รับเงิน รายการ วันที่ จำนวนเงิน และหลักฐานอื่นที่ช่วยพิสูจน์ว่ามีการซื้อสินค้าหรือบริการจริง
หลักฐานประกอบเมื่อผู้ขายไม่มีใบเสร็จ
- ใบสำคัญรับเงินหรือใบรับรองแทนใบสำคัญรับเงินตามกรณี
- ข้อมูลชื่อและที่อยู่ของผู้รับเงิน
- รายละเอียดสินค้าหรือบริการที่ซื้อ
- วันที่และจำนวนเงินที่ชำระ
- หลักฐานโอนเงินหรือหลักฐานการจ่าย
- สัญญา ใบเสนอราคา หรือข้อความตกลงที่เกี่ยวข้อง
- รูปภาพสินค้า งาน หรือหลักฐานอื่นที่ช่วยยืนยันข้อเท็จจริง หากเหมาะสม
เอกสารภายในไม่ได้ทำให้รายจ่ายผ่านเงื่อนไขภาษีโดยอัตโนมัติ ผู้ทำบัญชียังต้องพิจารณาลักษณะรายจ่าย ข้อเท็จจริง และกฎหมายที่ใช้กับรายการนั้น
ใบสำคัญจ่ายมีไว้ทำอะไร
ใบสำคัญจ่าย หรือ Payment Voucher เป็นเอกสารภายในที่ช่วยรวมหลักฐานของรายการจ่ายแต่ละครั้งไว้ด้วยกัน เช่น เลขที่เอกสาร วันที่ ผู้รับเงิน รายละเอียด จำนวนเงิน บัญชีที่เกี่ยวข้อง ผู้จัดทำ ผู้ตรวจ และผู้อนุมัติ
ประโยชน์สำคัญคือทำให้ผู้ทำบัญชีไม่ต้องค้นหลักฐานจากหลายที่ และช่วยให้เจ้าของกิจการตรวจได้ว่าเงินถูกจ่ายตามขั้นตอนหรือไม่ โดยเฉพาะบริษัทที่มีพนักงานฝ่ายการเงินหลายคน
หากต้องการวางขั้นตอนใบสำคัญจ่ายให้เชื่อมกับโปรแกรมบัญชี สามารถศึกษา โปรแกรมบัญชี Express เพื่อวางเลขที่เอกสารและข้อมูลการจ่ายให้ค้นย้อนหลังได้ง่าย

ค่าไฟและค่าน้ำไม่ใช่ชื่อบริษัท บันทึกค่าใช้จ่ายได้หรือไม่
กรณีบริษัทเช่าสำนักงานและใบแจ้งค่าไฟหรือค่าน้ำยังเป็นชื่อเจ้าของอาคาร สิ่งสำคัญคือกิจการต้องมีหลักฐานที่พิสูจน์ได้ว่าตนมีหน้าที่ชำระค่าใช้จ่ายดังกล่าวจริง เช่น สัญญาเช่าที่ระบุว่าผู้เช่าเป็นผู้รับผิดชอบค่าไฟและค่าน้ำ ประกอบกับหลักฐานการชำระเงิน
กรมสรรพากรมีแนวทางยอมรับกรณีเอกสารเป็นชื่อบุคคลอื่นได้ หากกิจการพิสูจน์ได้ว่าเป็นผู้จ่ายจริงและมีเอกสารประกอบ เช่น สัญญาเช่า แต่ในระยะยาวควรพิจารณาปรับข้อมูลกับผู้ให้บริการสาธารณูปโภคให้สอดคล้องกับผู้ใช้จริง เพื่อให้ตรวจสอบง่ายขึ้น
เงินเดือนกรรมการหรือเจ้าของกิจการ ต้องมีเอกสารอะไร
กรณีบริษัทจ่ายค่าตอบแทน เงินเดือน หรือค่าจ้างให้กรรมการหรือบุคคลที่ทำงานให้บริษัท ควรมีเอกสารที่อธิบายเหตุผลและสิทธิในการรับเงิน เช่น มติ ข้อตกลงการทำงาน เอกสารเงินเดือน ใบสำคัญจ่าย หลักฐานการโอน และเอกสารภาษีหัก ณ ที่จ่ายตามลักษณะเงินได้ที่เกี่ยวข้อง
ไม่ควรโอนเงินจากบริษัทเข้าบัญชีกรรมการแล้วบันทึกเป็น “เงินเดือน” ทุกครั้งโดยไม่มีรายละเอียด เพราะรายการดังกล่าวอาจเป็นเงินเดือน เงินทดรอง เงินกู้ เงินปันผล หรือการชำระคืนค่าใช้จ่าย ซึ่งมีผลทางบัญชีและภาษีต่างกัน
หากต้องการทบทวนโครงสร้างรายจ่ายกรรมการและภาษี สามารถดูบริการ รับวางแผนภาษี เพื่อแยกประเภทรายการก่อนบันทึกบัญชี
ใบกำกับภาษีกับค่าใช้จ่ายทางบัญชี เป็นเรื่องเดียวกันหรือไม่
ไม่ใช่เรื่องเดียวกัน เอกสารบางรายการอาจใช้เป็นหลักฐานบันทึกค่าใช้จ่ายทางบัญชีได้ แต่ไม่ได้หมายความว่าจะนำภาษีซื้อไปเครดิต VAT ได้เสมอ เพราะภาษีมูลค่าเพิ่มมีเงื่อนไขของใบกำกับภาษีและรายการต้องห้ามแยกต่างหาก
จึงไม่ควรใช้คำว่า “มีใบเสร็จแล้วใช้ภาษีได้” หรือ “ไม่มีใบกำกับภาษีแล้วลงค่าใช้จ่ายไม่ได้” แบบเหมารวม ต้องแยกวัตถุประสงค์ของเอกสารว่าใช้เพื่อบันทึกบัญชี คำนวณภาษีเงินได้ หรือใช้สิทธิภาษีมูลค่าเพิ่ม
ไม่แน่ใจว่าเอกสารค่าใช้จ่ายที่มี ใช้ลงบัญชีหรือภาษีได้อย่างไร?
แยกเอกสารตามรายการจริงก่อน แล้วให้ผู้ทำบัญชีตรวจว่าควรบันทึกและใช้ทางภาษีแบบใด
โทร 097-236-2994LINE: p2paccหนังสือรับรองหักภาษี ณ ที่จ่าย ต้องเก็บคู่กับค่าใช้จ่าย
หากบริษัทจ่ายเงินที่อยู่ในบังคับหักภาษี ณ ที่จ่าย ควรเก็บสำเนาหนังสือรับรองหักภาษี ณ ที่จ่ายไว้คู่กับเอกสารของรายการนั้น เพื่อให้เห็นว่าเงินที่จ่ายสุทธิสัมพันธ์กับยอดก่อนหักภาษีอย่างไร
หากหนังสือรับรองสูญหาย กรมสรรพากรกำหนดให้ผู้ออกสามารถออกใบแทนจากสำเนาคู่ฉบับหรือระบบคอมพิวเตอร์ตามหลักเกณฑ์ จึงไม่ควรละเลยการเก็บสำเนาเอกสารเหล่านี้ในระบบของบริษัท
กรณีเอกสารบัญชีหรือภาษีสูญหาย สามารถอ่านต่อที่ เอกสารบัญชีสูญหายหรือเสียหาย ต้องทำอย่างไร เพื่อดูวิธีติดตามใบแทนและแก้ไขเอกสารที่ขาด
เอกสารประกันสังคมและเงินเดือนก็ควรส่งให้บัญชี
หากกิจการมีพนักงาน เอกสารเงินเดือนและประกันสังคมเป็นอีกกลุ่มที่ควรจัดเก็บเป็นระบบ เช่น Payroll รายละเอียดเงินเดือน หลักฐานโอนเงิน เอกสารหักภาษี ณ ที่จ่าย และหลักฐานนำส่งเงินสมทบ
ข้อมูลกลุ่มนี้ใช้ทั้งในการบันทึกค่าใช้จ่าย ตรวจยอดเจ้าหนี้ค้างจ่าย และตรวจความสัมพันธ์ระหว่างเงินเดือน ภาษี และเงินสมทบ จึงไม่ควรแยกเก็บโดยฝ่ายบุคคลโดยที่ฝ่ายบัญชีไม่สามารถตรวจข้อมูลได้
ส่งเอกสารอะไรให้สำนักงานบัญชีทุกเดือน
- ใบขาย ใบเสร็จ และใบกำกับภาษีขาย
- ใบซื้อ ใบเสร็จ และใบกำกับภาษีซื้อ
- ใบแจ้งหนี้ ใบสำคัญรับ และใบสำคัญจ่าย
- Statement ของบัญชีธนาคารทุกบัญชี
- หลักฐานโอนเงินและเช็ค
- หนังสือรับรองหักภาษี ณ ที่จ่ายที่ได้รับและที่บริษัทออก
- เอกสารเงินเดือนและประกันสังคม
- สัญญาเช่า สัญญากู้ หรือสัญญาสำคัญที่มีรายการในเดือนนั้น
- รายละเอียดทรัพย์สินที่ซื้อใหม่
- รายการที่กรรมการหรือพนักงานสำรองจ่ายแทนบริษัท
บทความเดิมแนะนำให้ส่งเอกสารทุกเดือน ซึ่งยังเป็นแนวทางที่ดี เพราะช่วยลดจำนวนเอกสารสะสมและทำให้พบสิ่งที่ขาดได้เร็ว :contentReference[oaicite:4]{index=4}
บริษัทที่ต้องการใช้บริการภายนอกสามารถอ่าน Outsource งานบัญชี เพื่อกำหนดว่าเอกสารส่วนใดบริษัทต้องจัดเตรียมเอง และส่วนใดให้สำนักงานบัญชีดูแล
จัดเอกสารอย่างไรให้ค้นง่ายและไม่ตกหล่น
ระบบเอกสารไม่จำเป็นต้องซับซ้อน แต่ควรใช้รูปแบบเดียวกันทั้งบริษัท เช่น แยกแฟ้มซื้อ แฟ้มขาย ธนาคาร เงินเดือน และภาษี พร้อมเรียงตามเดือนและเลขที่เอกสาร
ใช้เลขต่อเนื่องเพื่อค้นย้อนหลังและตรวจรายการขาดได้ง่าย
สรุปประเภทและจำนวนเอกสารก่อนส่งให้สำนักงานบัญชี
ช่วยให้บริษัทมีสำเนาใช้ระหว่างที่ต้นฉบับอยู่กับผู้ทำบัญชี
ช่วยให้พนักงานรู้ว่าต้องปิดเอกสารของเดือนเมื่อใด
เอกสารครบ ช่วยให้ปิดงบง่ายขึ้นอย่างไร
เมื่อเอกสารรายเดือนครบ การกระทบยอดลูกหนี้ เจ้าหนี้ ธนาคาร ภาษี และค่าใช้จ่ายต่าง ๆ จะทำได้ง่ายขึ้น ในทางกลับกัน หากหลักฐานขาด ผู้ทำบัญชีต้องกลับมาตามข้อมูลปลายปีและอาจไม่สามารถสรุปรายการบางส่วนได้ทันที
หากต้องการดูว่างานช่วงสิ้นปีตรวจอะไรบ้าง สามารถอ่าน การปิดบัญชีและปิดงบการเงิน เพื่อเตรียมเอกสารตั้งแต่ระหว่างปี
ข้อผิดพลาดที่ควรหลีกเลี่ยง
- คิดว่ามีสลิปโอนเงินแล้วไม่ต้องมีเอกสารอื่น
- ใช้ใบเสร็จที่ไม่สามารถระบุผู้รับเงินจริงได้
- จัดทำเอกสารย้อนหลังโดยข้อมูลไม่ตรงกับเหตุการณ์จริง
- นำค่าใช้จ่ายส่วนตัวมาปะปนกับค่าใช้จ่ายบริษัท
- ไม่เก็บหนังสือรับรองหักภาษี ณ ที่จ่าย
- ส่ง Statement ไม่ครบทุกบัญชี
- เก็บเอกสารซื้อและขายปะปนกัน
- ไม่สำรองเอกสารก่อนส่งให้บุคคลภายนอก
- รอปลายปีแล้วค่อยรวบรวมเอกสารทั้งหมด
เอกสารทางบัญชีต้องเก็บไว้นานแค่ไหน
บัญชีและเอกสารประกอบการลงบัญชีมีหน้าที่ต้องเก็บรักษาตามกฎหมาย การเก็บเอกสารจึงควรมีทั้งระบบต้นฉบับและสำเนาดิจิทัลตามความเหมาะสม โดยเฉพาะเอกสารที่เกี่ยวกับภาษี ทรัพย์สิน สัญญา และรายการสำคัญ
หากต้องส่งต้นฉบับให้สำนักงานบัญชี ควรกำหนดว่าใครเป็นผู้เก็บรักษา ระยะเวลาเท่าใด และจะส่งคืนเมื่อไร เพื่อไม่ให้เกิดปัญหาว่าไม่ทราบว่าเอกสารอยู่ที่บริษัทหรืออยู่กับผู้ให้บริการ
คำถามที่พบบ่อย
เอกสารประกอบการบันทึกบัญชีค่าใช้จ่ายต้องมีอะไรบ้าง?
ขึ้นอยู่กับรายการ แต่โดยทั่วไปควรมีเอกสารที่แสดงผู้ขายหรือผู้รับเงิน รายละเอียดสินค้าและบริการ วันที่ จำนวนเงิน และหลักฐานชำระเงิน รวมถึงเอกสารภาษีที่เกี่ยวข้อง
ไม่มีใบเสร็จ สามารถลงค่าใช้จ่ายได้หรือไม่?
ต้องพิจารณาตามข้อเท็จจริงและหลักฐาน อาจใช้ใบรับ ใบสำคัญรับเงิน ใบรับรองแทนใบสำคัญรับเงิน หรือใบสำคัญจ่ายตามกรณี แต่ไม่ควรสร้างเอกสารเท็จเพื่อทดแทนใบเสร็จ
มีสลิปโอนเงินอย่างเดียวพอไหม?
สลิปช่วยยืนยันการจ่ายเงิน แต่ควรมีเอกสารอื่นที่บอกว่าจ่ายค่าอะไร ให้ใคร และเกี่ยวข้องกับกิจการอย่างไรด้วย
ค่าไฟเป็นชื่อเจ้าของอาคาร บริษัทลงค่าใช้จ่ายได้หรือไม่?
ควรมีหลักฐานที่พิสูจน์ว่าบริษัทมีหน้าที่จ่ายจริง เช่น สัญญาเช่าที่กำหนดให้ผู้เช่ารับผิดชอบค่าไฟ ประกอบกับหลักฐานการชำระเงิน
ควรส่งเอกสารให้สำนักงานบัญชีเมื่อไร?
ควรส่งเป็นรายเดือนตามรอบที่ตกลงกัน ไม่ควรรอรวมทีเดียวปลายปี เพราะจะทำให้ตามเอกสารที่ขาดยากขึ้น
สรุป เอกสารค่าใช้จ่ายที่ดีต้องพิสูจน์รายการได้
หัวใจของเอกสารประกอบการบันทึกบัญชีไม่ใช่การมีเอกสารจำนวนมาก แต่คือสามารถพิสูจน์ได้ว่ารายการเกิดขึ้นจริง เกี่ยวข้องกับกิจการ จ่ายให้ใคร จ่ายเรื่องอะไร และจำนวนเท่าใด เมื่อเอกสารแต่ละชุดเชื่อมต่อกันได้ การบันทึกบัญชีและตรวจสอบภาษีก็จะทำได้ง่ายขึ้น
หากผู้ขายไม่มีใบเสร็จ ไม่ควรแก้ด้วยเอกสารที่ไม่ตรงกับข้อเท็จจริง แต่ควรใช้หลักฐานที่เหมาะสมกับเหตุการณ์จริงและให้ผู้ทำบัญชีตรวจเงื่อนไขทางภาษีอีกครั้ง สิ่งนี้ช่วยลดทั้งความเสี่ยงเรื่องเอกสารและปัญหาการแก้บัญชีย้อนหลังในอนาคต
อยากจัดเอกสารค่าใช้จ่ายให้เป็นระบบตั้งแต่ต้น?
ปรึกษาสำนักงานบัญชี พีทูพี เรื่องการจัดเอกสาร ทำบัญชี วางระบบ และภาษีให้เหมาะกับกิจการ
โทร 097-236-2994LINE: p2pacc