
ความรู้บัญชีและภาษีสำหรับเจ้าของบริษัทและผู้ประกอบการ คอร์สเรียนบัญชีภาษีสำหรับเจ้าของธุรกิจ เป็นแนวทางพัฒนาความรู้ให้ผู้ประกอบการเข้าใจเอกสารบัญชี ภาษีมูลค่าเพิ่ม ภาษีหัก ณ ที่จ่าย ภาษีเงินได้นิติบุคคล และการอ่านงบการเงิน เพื่อนำความรู้ไปใช้ตรวจสอบข้อมูลและวางแผนการดำเนินงานของบริษัท เจ้าของกิจการไม่จำเป็นต้องทำหน้าที่เป็นนักบัญชีด้วยตนเองทั้งหมด แต่ควรเข้าใจว่ารายการซื้อขายแต่ละประเภทเกี่ยวข้องกับภาษีอย่างไร เอกสารใดจำเป็นต้องจัดเก็บ และข้อมูลใดควรตรวจสอบก่อนอนุมัติจ่ายเงินหรือยื่นภาษี เนื้อหาการเรียนรู้สามารถแบ่งเป็นบัญชีพื้นฐาน การจัดเอกสาร การใช้โปรแกรมบัญชี การอ่านงบการเงิน และภาษีที่เกี่ยวข้องกับธุรกิจ โดยควรเลือกหัวข้อให้เหมาะสมกับประเภทกิจการและความรู้เดิมของผู้เรียน ✓ เข้าใจหน้าที่ภาษีสำคัญของกิจการ ✓ เรียนรู้การตรวจเอกสารบัญชีและภาษี ✓ นำความรู้ไปประสานงานกับฝ่ายบัญชีและบริหารธุรกิจคอร์สเรียนบัญชีภาษีสำหรับเจ้าของธุรกิจ เรียนอะไรบ้าง? เข้าใจภาษีและบริหารกิจการอย่างเป็นระบบ
บัญชีและภาษีเป็นเรื่องที่เกี่ยวข้องกับการดำเนินกิจการตั้งแต่เริ่มธุรกิจ ไม่ว่าจะเป็นการซื้อสินค้า การจ่ายค่าบริการ การรับเงินจากลูกค้า หรือการจ่ายค่าจ้างพนักงาน หากเจ้าของกิจการเข้าใจเฉพาะยอดเงินเข้าออกธนาคาร อาจไม่เห็นภาระภาษีและรายการค้างชำระที่ต้องรับผิดชอบ การเรียนรู้เรื่องบัญชีภาษีช่วยให้ตั้งคำถามกับรายงานได้ เช่น ค่าใช้จ่ายรายการนี้มีหลักฐานหรือไม่ ภาษีซื้อใช้สิทธิได้หรือเปล่า และเหตุใดกำไรทางบัญชีกับกำไรสุทธิทางภาษีจึงแตกต่างกัน ความรู้เหล่านี้ไม่ได้รับประกันว่ากิจการจะเสียภาษีน้อยลงทุกกรณี แต่ช่วยให้ตัดสินใจบนพื้นฐานของข้อเท็จจริงและปฏิบัติตามกฎหมายได้เหมาะสมขึ้น ผู้ที่ต้องการเรียนรู้บัญชีพื้นฐานก่อน สามารถอ่าน เรียนบัญชีสำหรับเจ้าของกิจการ แล้วต่อยอดสู่การทำความเข้าใจภาษีธุรกิจตามหัวข้อในบทความนี้ หลักสูตรที่เหมาะสมควรเชื่อมโยงความรู้จากเอกสารต้นทางไปสู่การบันทึกบัญชี การคำนวณภาษี และรายงานที่เจ้าของกิจการต้องใช้ตรวจสอบธุรกิจ รู้จักใบเสร็จ ใบกำกับภาษี ใบสำคัญรับจ่าย และการจัดแฟ้มเอกสาร เข้าใจรายได้ ต้นทุน กำไร สินทรัพย์ หนี้สิน และกระแสเงินสด ภาษีซื้อ ภาษีขาย เอกสารภาษี และการตรวจรายงาน VAT การจำแนกประเภทเงินได้และตรวจเอกสารการหักภาษี ความแตกต่างของกำไรทางบัญชีและกำไรสุทธิทางภาษี ตรวจเอกสารก่อนยื่นแบบและเตรียมข้อมูลเมื่อมีข้อสอบถาม การจัดเนื้อหาในแต่ละรอบเรียนควรพิจารณาจากระยะเวลาและพื้นฐานของผู้เรียน ไม่ควรคาดหวังว่าจะเชี่ยวชาญกฎหมายภาษีทุกประเภทจากหลักสูตรระยะสั้นเพียงครั้งเดียว เอกสารเป็นจุดเริ่มต้นของการจัดทำบัญชีและภาษี หากใบกำกับภาษี ใบเสร็จ หรือรายการชำระเงินไม่ครบ ผู้ทำบัญชีอาจไม่สามารถตรวจสอบรายการได้ตามข้อเท็จจริง เจ้าของกิจการควรเข้าใจการแยกเอกสารรายได้ รายจ่าย ใบวางบิล และหลักฐานการรับชำระเงิน รวมถึงวิธีส่งเอกสารให้ฝ่ายบัญชีตรงตามรอบที่กำหนด ตัวอย่างเช่น เมื่อได้รับใบแจ้งหนี้จากผู้ขาย ควรตรวจรายการสินค้า จำนวนเงิน ชื่อคู่ค้า และหลักฐานการรับสินค้าหรือบริการก่อนอนุมัติจ่าย ไม่ควรพิจารณาเฉพาะยอดในใบแจ้งหนี้ การฝึกจัดแฟ้มและตรวจเอกสารช่วยให้เข้าใจที่มาของตัวเลข สามารถศึกษาเพิ่มเติมจาก เอกสารประกอบการทำบัญชี และ การเตรียมเอกสารส่งสำนักงานบัญชี เจ้าของกิจการควรอ่านงบกำไรขาดทุนและงบฐานะการเงินเบื้องต้นได้ เพราะช่วยให้เห็นว่าธุรกิจมีรายได้จากส่วนใด ใช้ต้นทุนเท่าใด และมีหนี้สินที่ต้องชำระมากน้อยเพียงใด ตัวอย่างเช่น บริษัทมียอดขาย 1,000,000 บาท ต้นทุนขาย 700,000 บาท จะมีกำไรขั้นต้น 300,000 บาท ก่อนหักค่าใช้จ่ายดำเนินงานและรายการอื่น การเห็นยอดขายสูงไม่ได้หมายความว่ากิจการมีกำไรสุทธิเท่ากับเงินสดที่เหลืออยู่ งบฐานะการเงินช่วยให้ตรวจทรัพย์สิน เงินสด ลูกหนี้ เจ้าหนี้ และเงินกู้ ส่วนข้อมูลกระแสเงินสดช่วยให้เข้าใจการรับจ่ายเงินที่อาจไม่เกิดพร้อมกับการรับรู้รายได้หรือค่าใช้จ่าย ผู้ประกอบการสามารถต่อยอดจาก วิธีวิเคราะห์งบการเงิน และ การอ่านงบกำไรขาดทุน เพื่อประเมินผลการดำเนินงานด้วยข้อมูลที่ตรวจสอบได้ ผู้ประกอบการควรเข้าใจว่าภาษีมูลค่าเพิ่มเกี่ยวข้องกับการขายสินค้าหรือให้บริการที่อยู่ในบังคับ VAT โดยต้องพิจารณาประเภทกิจการและเกณฑ์การจดทะเบียนตามกฎหมาย ตามหลักเกณฑ์ทั่วไป ผู้ประกอบกิจการที่อยู่ในบังคับ VAT และมีรายรับจากการขายสินค้าหรือให้บริการเกิน 1.8 ล้านบาทต่อปี มีหน้าที่จดทะเบียนภาษีมูลค่าเพิ่มภายในระยะเวลาที่กฎหมายกำหนด ทั้งนี้ต้องตรวจข้อยกเว้นและลักษณะกิจการเป็นรายกรณี ภาษีขายเกิดจากการขายสินค้าหรือให้บริการที่อยู่ในบังคับ VAT ส่วนภาษีซื้อเป็นภาษีที่เกี่ยวข้องกับการซื้อสินค้าหรือรับบริการตามเงื่อนไขที่กฎหมายกำหนด โดยภาษีซื้อบางรายการอาจไม่มีสิทธินำมาหักในการคำนวณภาษี สมมติภาษีขายตามรายงาน 14,000 บาท ภาษีซื้อที่มีสิทธิหัก 6,000 บาท ส่วนต่างภาษี 8,000 บาท เป็นตัวอย่างเบื้องต้นก่อนพิจารณารายการปรับปรุงหรือเงื่อนไขอื่นที่เกี่ยวข้อง หัวข้อที่ควรฝึกเพิ่มเติมคือการตรวจใบกำกับภาษี การจัดรายงานภาษีซื้อและภาษีขาย และความสัมพันธ์ระหว่างรายงานภาษีกับรายการบัญชี สามารถอ่าน การจัดทำแบบ ภ.พ.30 เพิ่มเติม การจ่ายเงินของบริษัทอาจมีหน้าที่หักภาษี ณ ที่จ่ายแตกต่างกันตามประเภทเงินได้ สถานะผู้รับเงิน และเงื่อนไขที่เกี่ยวข้อง จึงไม่ควรใช้อัตราหักภาษีเดียวกับทุกรายการ ตัวอย่างรายการที่ควรศึกษา ได้แก่ เงินเดือน ค่าบริการ ค่าจ้างทำของ และค่าเช่า เพื่อเข้าใจว่ารายการใดต้องตรวจหน้าที่หักภาษีและเอกสารประกอบก่อนชำระเงิน ผู้ประกอบการควรเรียนรู้ความแตกต่างของแบบ ภ.ง.ด.1 ภ.ง.ด.3 และ ภ.ง.ด.53 ตลอดจนหนังสือรับรองการหักภาษี ณ ที่จ่าย และขั้นตอนการรวบรวมข้อมูลส่งฝ่ายบัญชี อ่านหลักการเพิ่มเติมได้จาก ภาษีหัก ณ ที่จ่ายและการนำส่งภาษี เพื่อแยกหน้าที่ตามลักษณะเงินได้ให้ชัดเจน สอบถามรายละเอียดหัวข้อการเรียนบัญชีภาษี การจัดเอกสาร VAT ภาษีหัก ณ ที่จ่าย และความรู้สำหรับบริหารกิจการให้เหมาะกับประเภทธุรกิจ เจ้าของบริษัทควรเข้าใจว่าภาษีเงินได้นิติบุคคลคำนวณจากกำไรสุทธิทางภาษีตามหลักเกณฑ์ ไม่ใช่คำนวณจากยอดขายทั้งจำนวน และอัตราภาษีขึ้นอยู่กับเงื่อนไขของกิจการ บริษัทที่เข้าเงื่อนไข SME ตามเกณฑ์ทุนชำระแล้วและรายได้อาจได้รับอัตราภาษีเป็นขั้นตามช่วงกำไรสุทธิ ส่วนบริษัททั่วไปใช้หลักเกณฑ์อีกแบบหนึ่ง จึงไม่ควรสรุปว่าบริษัททุกแห่งเสียภาษีในอัตรา 15% หัวข้อที่เจ้าของกิจการควรเรียนรู้คือการแยกกำไรทางบัญชีกับกำไรสุทธิทางภาษี การตรวจรายจ่ายที่มีหลักฐาน การพิจารณารายจ่ายต้องห้าม และสิทธิประโยชน์ที่กิจการมีคุณสมบัติตามกฎหมาย รายจ่ายที่นำมาคำนวณภาษีต้องเกิดขึ้นจริงและเป็นไปตามเงื่อนไขของกฎหมาย การเพิ่มรายการรายจ่ายที่ไม่ได้เกิดขึ้นจริงไม่ใช่การวางแผนภาษีที่ถูกต้อง และอาจสร้างความเสี่ยงแก่กิจการ ศึกษาประเด็นเพิ่มเติมจาก บริษัทต้องเสียภาษีอะไรบ้าง และ รายจ่ายต้องห้ามทางภาษี โปรแกรมบัญชีสามารถช่วยจัดเก็บข้อมูลการซื้อขาย ลูกหนี้ เจ้าหนี้ และรายงานที่เกี่ยวข้องกับภาษี แต่เจ้าของกิจการควรเข้าใจว่าความถูกต้องของรายงานยังขึ้นอยู่กับข้อมูลต้นทางและการบันทึกรายการที่เหมาะสม การเรียนรู้โปรแกรมบัญชีจึงควรเน้นการตรวจผลลัพธ์ ไม่ใช่เฉพาะการใช้งานเมนู ตัวอย่างเช่น การเปรียบเทียบรายงานยอดขายกับข้อมูลภาษีขาย และการตรวจยอดลูกหนี้กับเงินที่ได้รับจากลูกค้า สามารถศึกษาจาก แนวทางเลือกโปรแกรมบัญชี และ การวางระบบบัญชี เพื่อพิจารณาการจัดระบบข้อมูลของบริษัทให้เหมาะสม เจ้าของกิจการควรเข้าใจขั้นตอนเบื้องต้นเมื่อได้รับหนังสือจากกรมสรรพากร โดยตรวจว่าเป็นหนังสือประเภทใด ต้องการเอกสารเรื่องใด และกำหนดให้ดำเนินการภายในเวลาเท่าใด ขั้นตอนสำคัญคือการรวบรวมข้อเท็จจริง เอกสารบัญชี แบบภาษีที่เคยยื่น และหลักฐานที่เกี่ยวข้อง ก่อนจัดทำคำชี้แจงหรือดำเนินการตามกระบวนการที่กฎหมายกำหนด ไม่ควรสรุปว่าการได้รับหนังสือจากหน่วยงานหมายความว่ากิจการทำผิดเสมอไป แต่ควรตอบสนองอย่างรอบคอบและรักษากำหนดเวลาที่ระบุในหนังสือ หากมีข้อพิพาทหรือประเด็นภาษีที่ซับซ้อน ควรปรึกษาผู้เชี่ยวชาญตามข้อเท็จจริง สามารถอ่าน ความรู้เกี่ยวกับภาษีย้อนหลัง เบี้ยปรับ และเงินเพิ่ม เพื่อทำความเข้าใจความเสี่ยงที่อาจเกิดขึ้น ก่อนสมัครเรียน ควรพิจารณาความรู้ที่ต้องการนำไปใช้จริง เช่น การตรวจเอกสาร การอ่านงบการเงิน การจัดการ VAT หรือการเข้าใจภาษีนิติบุคคล เพื่อเลือกหลักสูตรที่สอดคล้องกับหน้าที่ของผู้เรียน เน้นเอกสารบัญชี หน้าที่ภาษีพื้นฐาน และการอ่านรายงานธุรกิจ เน้นการตรวจรายงานและการสื่อสารกับผู้รับผิดชอบบัญชีภาษี เน้นแยกประเภทภาษี ตรวจเอกสาร และทบทวนความเสี่ยง เน้นการวางระบบเอกสาร การควบคุมภายใน และการอ่านงบการเงิน ก่อนลงทะเบียนควรสอบถามรายละเอียดหัวข้อ จำนวนชั่วโมงเรียน รูปแบบการสอน การฝึกปฏิบัติ ค่าใช้จ่าย และเงื่อนไขการให้คำปรึกษาหลังเรียนตามที่เปิดให้บริการจริง การเตรียมคำถามจากธุรกิจจริงจะช่วยให้ผู้เรียนเชื่อมโยงความรู้กับการปฏิบัติงานได้ดีขึ้น โดยควรปกปิดหรือจำกัดการเปิดเผยข้อมูลส่วนบุคคลและข้อมูลทางการค้าของกิจการตามความเหมาะสม การเรียนรู้สามารถต่อยอดได้จาก แนวทางฝึกอบรมพนักงานบัญชี สำหรับองค์กรที่ต้องการพัฒนาทีมงาน หรือศึกษาความรู้ด้านภาษีเพิ่มเติมจาก การยื่นภาษีของบริษัท เพื่อเข้าใจความสัมพันธ์ระหว่างข้อมูลบัญชีและแบบภาษี ในกรณีที่ผู้ประกอบการต้องการวางระบบตรวจสอบข้อมูล สามารถศึกษา การแก้ไขปัญหาบัญชี และ บัญชีการเงินและงบการเงิน เพิ่มเติมได้ สามารถเริ่มจากความรู้บัญชีพื้นฐาน เอกสารบัญชี และหน้าที่ภาษีเบื้องต้น ก่อนต่อยอดไปสู่การตรวจรายงานและภาษีที่ซับซ้อนขึ้น ไม่จำเป็นต้องทำบัญชีด้วยตนเองทั้งหมด แต่ควรเข้าใจรายงานและหน้าที่ภาษี ส่วนงานที่กฎหมายกำหนดคุณสมบัติผู้ทำบัญชีต้องดำเนินการให้ถูกต้องตามข้อกำหนด ความรู้ภาษีช่วยให้เข้าใจสิทธิและหน้าที่ตามกฎหมาย แต่ไม่รับประกันว่าทุกกิจการจะเสียภาษีน้อยลง เพราะขึ้นอยู่กับผลประกอบการและเงื่อนไขของแต่ละกรณี ขึ้นอยู่กับความต้องการ ผู้เรียนที่เน้นตรวจรายงานควรเข้าใจผลลัพธ์จากโปรแกรม ส่วนผู้ที่ต้องการปฏิบัติงานบัญชีอาจต้องฝึกใช้ระบบเพิ่มเติม ระยะเวลาเรียน ค่าใช้จ่าย รูปแบบการจัดอบรม และหัวข้อที่เปิดสอนควรสอบถามกับสำนักงานบัญชี พีทูพี ก่อนลงทะเบียน เพื่อรับรายละเอียดที่ใช้ในปัจจุบัน คอร์สเรียนบัญชีภาษีสำหรับเจ้าของธุรกิจช่วยวางพื้นฐานความเข้าใจตั้งแต่เอกสารบัญชี การอ่านงบการเงิน การใช้โปรแกรม ไปจนถึง VAT ภาษีหัก ณ ที่จ่าย และภาษีเงินได้นิติบุคคล เจ้าของกิจการควรเลือกหัวข้อเรียนตามประเภทธุรกิจและความรู้ที่ต้องนำไปใช้จริง เพราะกิจการแต่ละแห่งมีระบบบัญชีและภาระภาษีแตกต่างกัน การเรียนรู้จึงควรควบคู่กับการตรวจข้อมูลและปรึกษาผู้มีความรู้เมื่อพบประเด็นซับซ้อน การเข้าใจบัญชีและภาษีช่วยให้เจ้าของกิจการประสานงานกับทีมบัญชีได้ชัดเจนขึ้น ตรวจความเสี่ยงได้รอบคอบ และใช้ข้อมูลประกอบการบริหารธุรกิจอย่างมีเหตุผล สนใจเรียนรู้บัญชีภาษีสำหรับเจ้าของธุรกิจ สามารถติดต่อสอบถามหัวข้อหลักสูตร ระยะเวลาเรียน รูปแบบการฝึกปฏิบัติ และค่าใช้จ่าย เพื่อพิจารณาให้เหมาะกับความต้องการของกิจการ
ทำไมเจ้าของธุรกิจควรเรียนรู้บัญชีภาษี?
หัวข้อหลักสูตรบัญชีภาษีสำหรับเจ้าของธุรกิจ
1. บัญชีและเอกสารพื้นฐาน
2. การอ่านงบการเงิน
3. ภาษีมูลค่าเพิ่ม
4. ภาษีหัก ณ ที่จ่าย
5. ภาษีเงินได้นิติบุคคล
6. การป้องกันปัญหาภาษี
เริ่มเรียนจากการจัดเอกสารบัญชีให้เป็นระบบ
เรียนอ่านงบการเงิน เพื่อเข้าใจรายได้ ต้นทุน และภาระหนี้สิน
เรียนภาษีมูลค่าเพิ่ม (VAT) ต้องเข้าใจอะไรบ้าง?
ภาษีซื้อและภาษีขายต่างกันอย่างไร?
ตัวอย่างภาษีซื้อและภาษีขาย
ภาษีหัก ณ ที่จ่าย เจ้าของกิจการควรเรียนรู้เรื่องใด?
ต้องการเรียนรู้ภาษีที่เกี่ยวข้องกับธุรกิจของตนเอง?
เรียนภาษีเงินได้นิติบุคคลและการวางแผนภาษี
การวางแผนภาษีไม่ใช่การสร้างรายจ่ายเพื่อให้เสียภาษีน้อยลง
การใช้โปรแกรมบัญชีกับการเรียนรู้ภาษีธุรกิจ
เมื่อได้รับหนังสือสอบถามหรือแจ้งตรวจจากกรมสรรพากรควรทำอย่างไร?
วิธีเลือกคอร์สเรียนบัญชีภาษีให้เหมาะกับธุรกิจ
เจ้าของกิจการเริ่มต้น
บริษัทที่มีทีมบัญชีแล้ว
กิจการที่มีหลายรายการภาษี
ธุรกิจที่กำลังขยายตัว
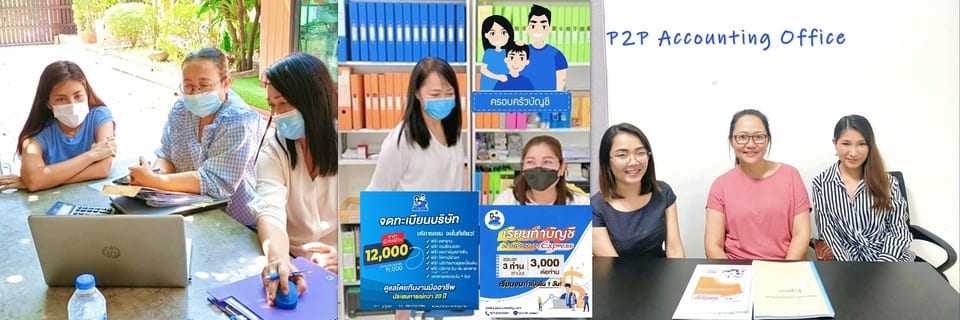
เช็กลิสต์ก่อนเรียนบัญชีภาษี
บทความที่เกี่ยวข้องกับการเรียนบัญชีภาษี
คำถามที่พบบ่อยเกี่ยวกับคอร์สเรียนบัญชีภาษี (FAQ)
1. ไม่มีพื้นฐานบัญชี สามารถเรียนบัญชีภาษีได้หรือไม่?
2. เจ้าของบริษัทจำเป็นต้องทำบัญชีเองหรือไม่?
3. เรียนภาษีแล้วจะช่วยให้กิจการเสียภาษีน้อยลงหรือไม่?
4. หลักสูตรบัญชีภาษีต้องเรียนโปรแกรมบัญชีด้วยหรือไม่?
5. คอร์สเรียนบัญชีภาษีของ พีทูพี ใช้เวลาเท่าใด และราคาเท่าไร?
สรุป: เรียนบัญชีภาษีเพื่อเข้าใจหน้าที่และตรวจสอบธุรกิจได้ดีขึ้น

สอบถามคอร์สเรียนบัญชีภาษีกับสำนักงานบัญชี พีทูพี
 อ่านเพิ่มเติม: วิธีวิเคราะห์งบการเงินสำหรับเจ้าของธุรกิจ