ภาษีครึ่งปีไม่ได้ดูแค่ว่า 6 เดือนแรกกำไรเท่าไร แต่ต้องเข้าใจหลักการประมาณกำไรของทั้งรอบบัญชีให้ถูกต้อง
ภ.ง.ด.51 คืออะไร? วิธีคำนวณภาษีครึ่งปี กำหนดยื่น และประมาณกำไรอย่างไร
บริษัทและห้างหุ้นส่วนนิติบุคคลไม่ได้มีหน้าที่เรื่องภาษีเงินได้เฉพาะตอนปิดบัญชีประจำปีเท่านั้น เพราะระหว่างรอบบัญชียังมีการยื่นภาษีเงินได้นิติบุคคลครึ่งปีด้วยแบบ ภ.ง.ด.51
จุดที่ผู้ประกอบการมักสับสนคือคิดว่า ภ.ง.ด.51 เป็นการนำกำไรจริงของ 6 เดือนแรกมาคำนวณเหมือนกันทุกบริษัท ทั้งที่หลักการคำนวณของนิติบุคคลทั่วไปเป็นเรื่องของการประมาณการกำไรสุทธิทั้งรอบระยะเวลาบัญชี แล้วนำมาคำนวณตามหลักเกณฑ์ของกฎหมาย
ดังนั้นก่อนยื่นแบบ บริษัทควรมีข้อมูลบัญชีที่เพียงพอ ทั้งรายได้ ต้นทุน ค่าใช้จ่าย และแนวโน้มผลประกอบการช่วงที่เหลือของปี เพื่อให้ประมาณการมีเหตุผลและตรวจสอบที่มาได้
ใกล้ถึงรอบยื่น ภ.ง.ด.51 แต่ยังไม่แน่ใจว่าประมาณกำไรอย่างไร?
สอบถามการจัดข้อมูลบัญชีและภาษีนิติบุคคลกับสำนักงานบัญชี พีทูพี
โทร 097-236-2994LINE: p2paccภ.ง.ด.51 คืออะไร
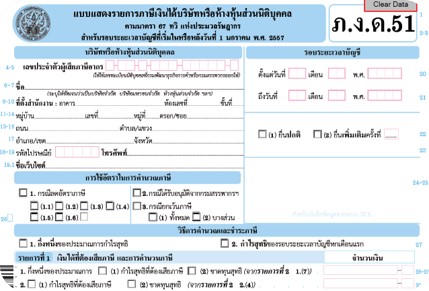
ภ.ง.ด.51 คือแบบแสดงรายการภาษีเงินได้ของบริษัทหรือห้างหุ้นส่วนนิติบุคคลสำหรับครึ่งรอบระยะเวลาบัญชี ตามมาตรา 67 ทวิแห่งประมวลรัษฎากร
พูดง่าย ๆ คือเป็นการชำระภาษีเงินได้นิติบุคคลระหว่างปี ไม่ต้องรอให้สิ้นรอบบัญชีแล้วจึงคำนวณทั้งหมดครั้งเดียว
ส่วนแบบประจำปีคือ ภ.ง.ด.50 ซึ่งใช้ข้อมูลผลประกอบการของทั้งรอบบัญชี สามารถอ่านเพิ่มเติมได้ที่ยื่นภาษีเงินได้นิติบุคคลออนไลน์
ใครต้องยื่น ภ.ง.ด.51
บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่เข้าเงื่อนไขตามมาตรา 67 ทวิ มีหน้าที่ยื่นแบบ ภ.ง.ด.51 ตามวิธีคำนวณที่กฎหมายกำหนดสำหรับกิจการแต่ละประเภท
สำหรับธุรกิจทั่วไป สิ่งสำคัญคือไม่ควรรอถึงเดือนที่ครบกำหนดยื่นจึงเริ่มจัดบัญชี เพราะการประมาณกำไรที่ดีต้องอาศัยข้อมูลผลประกอบการจริงของช่วงที่ผ่านมา
ภ.ง.ด.51 ยื่นเมื่อไร
หลักทั่วไป: ภ.ง.ด.51 ต้องยื่นภายใน 2 เดือนนับแต่วันสุดท้ายของรอบระยะเวลา 6 เดือนแรก ของรอบระยะเวลาบัญชี
ตัวอย่างบริษัทที่มีรอบบัญชี 1 มกราคมถึง 31 ธันวาคม รอบ 6 เดือนแรกสิ้นสุดวันที่ 30 มิถุนายน ดังนั้นกำหนดยื่นแบบจะอยู่ในช่วงปลายเดือนสิงหาคม โดยวันครบกำหนดจริงควรตรวจจากปฏิทินภาษีของกรมสรรพากรในปีนั้นอีกครั้ง
หากบริษัทมีรอบบัญชีไม่ตรงกับปีปฏิทิน ก็ต้องนับจากรอบบัญชีของบริษัทเอง ไม่ควรใช้วันที่ 31 สิงหาคมกับทุกบริษัทโดยอัตโนมัติ
ภ.ง.ด.51 คำนวณอย่างไร
สำหรับบริษัทหรือห้างหุ้นส่วนนิติบุคคลทั่วไป หลักสำคัญคือการ ประมาณการกำไรสุทธิของทั้งรอบระยะเวลาบัญชี แล้วนำกึ่งหนึ่งของประมาณการกำไรสุทธิมาคำนวณภาษี
ตัวอย่างเพื่อให้เห็นแนวคิด
ประมาณการกำไรสุทธิทั้งปี = 1,000,000 บาท
กึ่งหนึ่งของประมาณการกำไรสุทธิ = 500,000 บาท
จากนั้นจึงนำฐานดังกล่าวไปคำนวณภาษีตามอัตราและเงื่อนไขที่บริษัทเข้าเกณฑ์
ตัวอย่างนี้ใช้เพื่ออธิบายแนวคิดเท่านั้น การคำนวณจริงต้องดูสถานะของบริษัท สิทธิทางภาษี และข้อมูลในปีนั้นประกอบ
ทำไมไม่ควรใช้ยอดกำไร 6 เดือนแรกแล้วคูณสองทันที
การคูณสองอาจเป็นวิธีประมาณอย่างง่าย แต่ไม่ได้เหมาะกับทุกธุรกิจ เพราะยอดขายและค่าใช้จ่ายของแต่ละกิจการอาจไม่เท่ากันทุกเดือน
ตัวอย่างเช่น ธุรกิจตามฤดูกาลอาจมียอดขายส่วนใหญ่ปลายปี ธุรกิจก่อสร้างอาจรับรู้รายได้เป็นช่วง หรือบริษัทอาจมีแผนซื้อเครื่องจักร จ้างพนักงานเพิ่ม หรือเปิดสาขาในครึ่งปีหลัง
จึงควรใช้ข้อมูลจริงควบคู่กับประมาณการธุรกิจ ไม่ใช่ใช้สูตรเดียวกับทุกกิจการ
ข้อมูลอะไรที่ควรใช้ก่อนประมาณกำไร
- ยอดขายและรายได้จริงตั้งแต่ต้นปี
- ต้นทุนขายหรือต้นทุนบริการ
- ค่าใช้จ่ายประจำ
- ค่าใช้จ่ายที่คาดว่าจะเกิดในครึ่งปีหลัง
- ลูกหนี้และรายได้ที่ยังไม่ได้รับเงิน
- สต๊อกและต้นทุนสินค้าคงเหลือ
- สินทรัพย์และค่าเสื่อมราคา
- รายได้หรือค่าใช้จ่ายพิเศษที่คาดว่าจะเกิด
- แผนลงทุนหรือขยายกิจการ
หากเอกสารรายเดือนยังไม่ครบ สามารถตรวจรายการที่ควรจัดเก็บจากเอกสารทำบัญชีมีอะไรบ้าง
ยอดขายโตขึ้นมากจากปีก่อน และไม่แน่ใจว่าควรประมาณกำไร ภ.ง.ด.51 เท่าไร?
สำนักงานบัญชี พีทูพีช่วยตรวจข้อมูลบัญชีและวิเคราะห์ประมาณการภาษีสำหรับนิติบุคคล
โทร 097-236-2994LINE: p2paccประมาณกำไรต่ำเกินไปมีความเสี่ยงอะไร
หนึ่งในประเด็นสำคัญของ ภ.ง.ด.51 คือการประมาณกำไรสุทธิไม่ควรต่ำกว่าข้อเท็จจริงโดยไม่มีเหตุผลรองรับ
หากบริษัทประมาณการกำไรสุทธิขาดไปเกินกว่า 25% ของกำไรสุทธิจริง และไม่มีเหตุอันสมควร อาจต้องรับผิดเงินเพิ่มตามหลักเกณฑ์ของมาตรา 67 ตรี
เพราะฉะนั้นเป้าหมายของการทำ ภ.ง.ด.51 ไม่ใช่การ “ประมาณให้น้อยที่สุด” แต่คือการประมาณจากข้อมูลที่สมเหตุสมผลและมีที่มา
หากต้องการวิเคราะห์ภาพรวมก่อนตัดสินใจ สามารถอ่านที่ปรึกษาภาษีธุรกิจเพิ่มเติม
ถ้าประมาณสูงกว่ากำไรจริงจะเป็นอย่างไร
หากบริษัทประมาณกำไรสูงและชำระภาษีครึ่งปีมากกว่าที่ควร เมื่อถึงการคำนวณภาษีประจำปีต้องนำภาษีที่ชำระไว้แล้วมาพิจารณาตามระบบภาษีเงินได้นิติบุคคล
แม้การประมาณสูงจะลดความเสี่ยงเรื่องประมาณการต่ำเกินไป แต่การจ่ายภาษีล่วงหน้ามากเกินความจำเป็นก็มีผลต่อกระแสเงินสดของบริษัท ดังนั้นควรประมาณให้ใกล้เคียงข้อมูลจริงมากที่สุด
ภ.ง.ด.51 กับ ภ.ง.ด.50 ต่างกันอย่างไร
ภ.ง.ด.51 — ภาษีเงินได้นิติบุคคลครึ่งรอบบัญชี โดยกิจการทั่วไปใช้หลักประมาณการตามกฎหมาย
ภ.ง.ด.50 — ภาษีเงินได้นิติบุคคลประจำปี ใช้ข้อมูลผลประกอบการของทั้งรอบระยะเวลาบัญชี
การยื่น ภ.ง.ด.51 จึงไม่ใช่การปิดภาษีของปีนั้น เพราะเมื่อสิ้นรอบบัญชียังต้องจัดทำบัญชี ปิดงบ และยื่นแบบประจำปีต่อไป
ภ.ง.ด.51 เกี่ยวข้องกับการปิดงบอย่างไร
แม้ ภ.ง.ด.51 จะยื่นกลางปี แต่ข้อมูลที่ใช้ควรมาจากบัญชีที่จัดทำต่อเนื่อง หากบริษัทมีเอกสารค้างหลายเดือน ตัวเลขต้นทุนหรือค่าใช้จ่ายที่ใช้ประมาณอาจผิดจากความจริงได้
เมื่อถึงปลายปี ตัวเลขจริงทั้งหมดจะถูกนำมาพิจารณาในการจัดทำงบการเงินและภาษีประจำปี ดังนั้นการทำบัญชีให้เรียบร้อยตั้งแต่ต้นปีจึงช่วยทั้ง ภ.ง.ด.51 และการปิดงบ
อ่านเพิ่มเติมได้ที่การเตรียมข้อมูลสำหรับปิดงบการเงิน
ยื่น ภ.ง.ด.51 ออนไลน์ได้ไหม
กรมสรรพากรมีระบบ e-Filing สำหรับการยื่นแบบภาษี รวมถึง ภ.ง.ด.51 ผู้ประกอบการจึงสามารถยื่นแบบผ่านระบบออนไลน์ตามหลักเกณฑ์และกำหนดเวลาที่กรมสรรพากรกำหนด
วันครบกำหนดออนไลน์ในแต่ละปีอาจต่างจากการยื่นแบบปกติ จึงควรตรวจปฏิทินภาษีของปีนั้นก่อนยื่น ไม่ควรใช้วันที่จากบทความเก่าหรือปีก่อนโดยอัตโนมัติ
ยื่น ภ.ง.ด.51 ช้าหรือไม่ยื่น มีผลอย่างไร
กรมสรรพากรระบุว่ากรณียื่น ภ.ง.ด.51 เกินกำหนด อาจมีค่าปรับกรณีไม่ยื่นแบบภายในกำหนด และหากมีภาษีต้องชำระยังมีเงินเพิ่มตามหลักเกณฑ์
ดังนั้นบริษัทไม่ควรรอถึงวันสุดท้าย หากพบว่าข้อมูลบัญชียังไม่ครบ ควรเริ่มตรวจตั้งแต่ก่อนครบกำหนดหลายสัปดาห์
เอกสารที่ควรเตรียมก่อนคำนวณ ภ.ง.ด.51
- รายงานยอดขายและรายได้
- เอกสารซื้อและค่าใช้จ่าย
- รายการบัญชีธนาคาร
- ข้อมูลลูกหนี้และเจ้าหนี้
- ข้อมูลสินค้าคงเหลือ
- ทะเบียนทรัพย์สินและค่าเสื่อมราคา
- ข้อมูลภาษีหัก ณ ที่จ่าย
- รายจ่ายค้างจ่ายหรือรายได้ค้างรับที่เกี่ยวข้อง
- ประมาณการยอดขายและค่าใช้จ่ายในครึ่งปีหลัง
หากกิจการยังทำเพียงตารางเงินเข้าออก ควรแยกให้ชัดว่ากระแสเงินสดไม่ใช่กำไรทางบัญชีทั้งหมด สามารถอ่านวิธีทำบัญชีรายรับรายจ่ายประกอบได้
ใบเสร็จและหลักฐานค่าใช้จ่ายสำคัญกับ ภ.ง.ด.51 หรือไม่
สำคัญ เพราะหากข้อมูลค่าใช้จ่ายไม่ครบ กำไรที่ใช้ประมาณอาจสูงหรือต่ำผิดจากความจริง และเมื่อต้องจัดทำบัญชีภายหลังอาจพบว่าตัวเลขเดิมไม่สะท้อนข้อมูลทั้งหมด
สำหรับการตรวจหลักฐานสามารถอ่านใบเสร็จรับเงินที่ถูกต้องและบิลเงินสดกับใบเสร็จรับเงินต่างกันอย่างไร
VAT กับ ภ.ง.ด.51 เป็นภาษีเดียวกันหรือไม่
ไม่ใช่ VAT เป็นภาษีมูลค่าเพิ่มจากการขายสินค้าหรือให้บริการที่อยู่ในระบบภาษีมูลค่าเพิ่ม ส่วน ภ.ง.ด.51 เป็นภาษีเงินได้นิติบุคคลครึ่งรอบบัญชี
บริษัทจึงอาจมีหน้าที่ยื่นทั้ง VAT รายเดือนและ ภ.ง.ด.51 ตามรอบภาษีของตนเอง
อ่านพื้นฐาน VAT เพิ่มเติมได้ที่ภาษีมูลค่าเพิ่มคืออะไร
ควรวางแผน ภ.ง.ด.51 ตั้งแต่เมื่อไร
ช่วงที่เหมาะสมไม่ใช่วันก่อนยื่นแบบ แต่ควรติดตามผลประกอบการตั้งแต่ระหว่างปี หากยอดขายหรือต้นทุนเปลี่ยนมากจากแผน เจ้าของธุรกิจจะได้ปรับประมาณการได้ทัน
การวางแผนภาษีที่ดีไม่ได้หมายถึงการทำให้ภาษีน้อยที่สุดทุกกรณี แต่คือการรู้ล่วงหน้าว่าธุรกิจมีภาระภาษีประมาณเท่าไร และเตรียมข้อมูลกับกระแสเงินสดให้พร้อม
สามารถดูบริการวางแผนภาษีธุรกิจเพิ่มเติม
ทำบัญชีรายเดือนช่วยเรื่อง ภ.ง.ด.51 อย่างไร
เมื่อบัญชีถูกจัดทำต่อเนื่อง บริษัทจะเห็นยอดขาย ต้นทุน และค่าใช้จ่ายสะสมได้เร็วขึ้น ทำให้ประมาณการครึ่งปีมีข้อมูลรองรับมากกว่าการย้อนรวบรวมเอกสารเพียงไม่กี่วันก่อนครบกำหนด
บริษัทที่ต้องการผู้ดูแลงานอย่างต่อเนื่องสามารถดูบริการรับทำบัญชีรายเดือนเพิ่มเติม
คำถามที่พบบ่อยเรื่อง ภ.ง.ด.51
ภ.ง.ด.51 คืออะไร?
เป็นแบบภาษีเงินได้นิติบุคคลสำหรับครึ่งรอบระยะเวลาบัญชี ตามมาตรา 67 ทวิแห่งประมวลรัษฎากร
ภ.ง.ด.51 ต้องยื่นภายในวันไหน?
หลักทั่วไปคือภายใน 2 เดือนนับแต่วันสุดท้ายของรอบ 6 เดือนแรกของรอบบัญชี และควรตรวจปฏิทินภาษีของปีนั้นสำหรับวันครบกำหนดจริง
ถ้าครึ่งปีแรกขาดทุน ต้องยื่นไหม?
ต้องพิจารณาหน้าที่ตามประเภทนิติบุคคลและวิธีคำนวณตามมาตรา 67 ทวิ ไม่ควรตัดสินจากยอดกำไรหรือขาดทุนใน 6 เดือนแรกเพียงอย่างเดียว
ประมาณกำไรต่ำเกินไปมีผลไหม?
หากประมาณการกำไรสุทธิขาดเกินกว่า 25% ของกำไรสุทธิจริงโดยไม่มีเหตุอันสมควร อาจมีเงินเพิ่มตามหลักเกณฑ์กฎหมาย
ภ.ง.ด.51 กับ ภ.ง.ด.50 ใช้แทนกันได้ไหม?
ไม่ได้ ภ.ง.ด.51 เป็นภาษีครึ่งรอบบัญชี ส่วน ภ.ง.ด.50 เป็นแบบภาษีเงินได้นิติบุคคลประจำปี
สรุป ภ.ง.ด.51 ควรเริ่มจากข้อมูลบัญชี ไม่ใช่เดาตัวเลขภาษี
ภ.ง.ด.51 เป็นภาษีเงินได้นิติบุคคลครึ่งรอบบัญชีที่ต้องให้ความสำคัญกับการประมาณกำไรอย่างสมเหตุสมผล ไม่ใช่เพียงนำยอดเงินเข้าและเงินออกในช่วง 6 เดือนมาหักกัน
บริษัทควรมีข้อมูลบัญชีปัจจุบัน วิเคราะห์ยอดขาย ต้นทุน ค่าใช้จ่าย และแผนธุรกิจช่วงที่เหลือของปี ก่อนจัดทำประมาณการ
การทำบัญชีต่อเนื่องตลอดปีจึงช่วยทั้งการยื่น ภ.ง.ด.51 การบริหารกระแสเงินสด การวางแผนภาษี และการปิดงบประจำปีให้มีข้อมูลที่ตรวจสอบได้
ต้องการตรวจประมาณการ ภ.ง.ด.51 จากข้อมูลบัญชีของบริษัท?
สำนักงานบัญชี พีทูพี ดูแลงานบัญชี ภาษีนิติบุคคล และช่วยเตรียมข้อมูลเพื่อยื่นภาษีอย่างเป็นระบบ
โทร 097-236-2994LINE: p2pacc